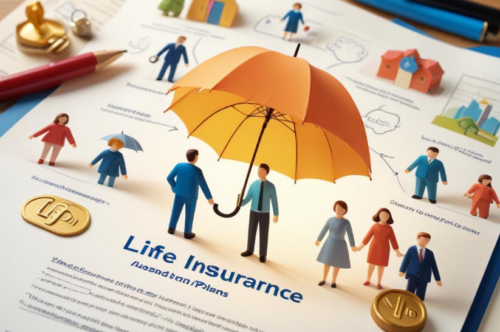
ประกันชีวิตไม่มีผู้รับประโยชน์ เงินจะไปไหน? เปิดคำตอบที่คนทำประกันควรรู้
ทำประกันชีวิต แต่ไม่ได้ระบุผู้รับประโยชน์ เงินจะตกเป็นของใคร?
หลายคนซื้อประกันชีวิตเพื่อเป็นหลักประกันให้กับครอบครัว แต่เมื่อเวลาผ่านไปอาจไม่ได้กลับมาตรวจสอบรายละเอียดในกรมธรรม์อีกครั้ง
หนึ่งในประเด็นที่ไม่ควรมองข้ามคือ “ผู้รับประโยชน์”
เพราะหากเกิดเหตุไม่คาดคิดขึ้นแล้วพบว่ากรมธรรม์ไม่ได้ระบุผู้รับประโยชน์ หรือผู้รับประโยชน์เดิมไม่สามารถรับเงินได้ คำถามสำคัญคือ
เงินประกันจะหายไปหรือไม่ และใครมีสิทธิได้รับเงิน?
โดยหลักทั่วไป หากไม่มีผู้รับประโยชน์ที่สามารถรับเงินได้ เงินตามสิทธิของกรมธรรม์อาจเข้าสู่ กองมรดกของผู้เอาประกันภัย และต้องดำเนินการตามขั้นตอนที่เกี่ยวข้องกับมรดกและเงื่อนไขของกรมธรรม์
ดังนั้น เงินไม่ได้หายไป แต่ก็ไม่ได้หมายความว่าทายาทคนใดคนหนึ่งจะเดินไปรับเงินได้ทันที
ผู้รับประโยชน์คือใคร?
ผู้รับประโยชน์ คือบุคคลที่ผู้เอาประกันภัยระบุไว้ในกรมธรรม์ว่าเป็นผู้มีสิทธิได้รับผลประโยชน์ตามเงื่อนไขเมื่อเกิดเหตุที่กำหนดไว้ในสัญญาประกันภัย
ตัวอย่างเช่น ผู้เอาประกันอาจระบุ
- คู่สมรส
- บุตร
- บิดาหรือมารดา
- สมาชิกในครอบครัว
- บุคคลอื่นตามที่บริษัทประกันอนุญาต
ในบางกรมธรรม์ยังสามารถระบุผู้รับประโยชน์หลายคนและกำหนดสัดส่วนผลประโยชน์ได้ ทั้งนี้ต้องเป็นไปตามแบบฟอร์มและเงื่อนไขของบริษัทประกัน
ถ้าไม่มีผู้รับประโยชน์ เงินประกันจะไปไหน?
กรณีที่ไม่มีผู้รับประโยชน์ที่สามารถรับเงินได้ โดยหลักทั่วไปเงินตามสิทธิในกรมธรรม์อาจถูกจ่ายเข้าสู่ กองมรดกของผู้เอาประกันภัย
จุดนี้มีความสำคัญ เพราะคำว่า “กองมรดก” ไม่ได้หมายความว่าเงินจะตกเป็นของคนใดคนหนึ่งโดยอัตโนมัติ
การจัดการเงินจะต้องพิจารณาตามสิทธิในกองมรดกและขั้นตอนที่เกี่ยวข้อง รวมถึงเอกสารและเงื่อนไขที่บริษัทประกันกำหนด
พูดให้เข้าใจง่ายคือ
ไม่มีผู้รับประโยชน์ ≠ เงินหาย
แต่
ไม่มีผู้รับประโยชน์ ≠ ทายาทคนใดคนหนึ่งได้รับเงินทันที
แล้วทายาทมีสิทธิรับเงินหรือไม่?
ทายาทอาจมีสิทธิในกองมรดกตามกฎหมาย แต่การรับเงินจากบริษัทประกันอาจต้องผ่านกระบวนการและใช้เอกสารประกอบตามกรณี
บริษัทประกันอาจขอเอกสาร เช่น
- ใบมรณบัตร
- บัตรประชาชนของผู้เกี่ยวข้อง
- เอกสารแสดงความสัมพันธ์กับผู้เสียชีวิต
- เอกสารเกี่ยวกับกองมรดก
- เอกสารแต่งตั้งผู้จัดการมรดก
- คำสั่งศาลในกรณีที่จำเป็น
อย่างไรก็ตาม รายการเอกสารไม่ได้เหมือนกันทุกกรณี จึงควรติดต่อบริษัทประกันที่ออกกรมธรรม์โดยตรงเพื่อสอบถามเอกสารที่ต้องใช้
ถ้าผู้รับประโยชน์เสียชีวิตก่อนผู้เอาประกันภัยล่ะ?
นี่เป็นอีกกรณีที่เจ้าของกรมธรรม์ควรตรวจสอบ
สมมติว่าเดิมระบุผู้รับประโยชน์ไว้เพียงคนเดียว แต่ต่อมาบุคคลดังกล่าวเสียชีวิตก่อนผู้เอาประกันภัย และเจ้าของกรมธรรม์ไม่ได้แก้ไขข้อมูลผู้รับประโยชน์
เมื่อเกิดเหตุ บริษัทประกันจะต้องพิจารณาตาม ข้อความในกรมธรรม์และเงื่อนไขที่เกี่ยวข้อง ว่าเงินจะถูกจัดการอย่างไร
ในบางกรณีอาจเข้าสู่กองมรดกของผู้เอาประกันภัย แต่ไม่ควรสรุปเหมารวมทุกกรมธรรม์ เพราะรายละเอียดอาจแตกต่างกัน
หากมีผู้รับประโยชน์หลายคน
กรณีที่ระบุผู้รับประโยชน์ไว้หลายคน แล้วมีคนหนึ่งเสียชีวิตก่อนผู้เอาประกันภัย การจัดสรรผลประโยชน์ก็ต้องดูข้อความในกรมธรรม์เช่นกัน
บางกรณีอาจมีเงื่อนไขเกี่ยวกับสัดส่วนของผู้รับประโยชน์ที่เหลือ ขณะที่บางกรณีอาจต้องพิจารณาสิทธิในส่วนที่เกี่ยวข้องเป็นรายกรณี
จึงไม่ควรคาดเดาจากประสบการณ์ของกรมธรรม์คนอื่น แต่ควรอ่านกรมธรรม์ฉบับจริง
5 เหตุการณ์ที่ควรกลับไปเช็กผู้รับประโยชน์
แม้จะทำประกันมาหลายปีแล้ว แต่ข้อมูลผู้รับประโยชน์ไม่ควรปล่อยไว้โดยไม่ตรวจสอบ
โดยเฉพาะเมื่อเกิดเหตุการณ์สำคัญในชีวิต เช่น
1. แต่งงาน
เมื่อสถานะครอบครัวเปลี่ยน ผู้เอาประกันอาจต้องการปรับผู้รับประโยชน์ให้สอดคล้องกับความต้องการในปัจจุบัน
2. หย่าร้าง
หากผู้รับประโยชน์เดิมเป็นคู่สมรส การหย่าร้างอาจเป็นเหตุผลสำคัญที่ควรกลับไปตรวจสอบข้อมูลในกรมธรรม์
3. มีบุตร
เมื่อครอบครัวมีสมาชิกเพิ่ม ผู้เอาประกันอาจต้องการเพิ่มหรือปรับสัดส่วนผู้รับประโยชน์
4. ผู้รับประโยชน์เดิมเสียชีวิต
กรณีนี้ควรรีบติดต่อบริษัทประกันเพื่อสอบถามวิธีเปลี่ยนแปลงข้อมูล ไม่ควรปล่อยให้ข้อมูลเดิมค้างอยู่
5. ต้องการเปลี่ยนสัดส่วนผลประโยชน์
หากระบุผู้รับประโยชน์หลายคนและต้องการปรับสัดส่วน ควรดำเนินการผ่านช่องทางที่บริษัทประกันกำหนด
เปลี่ยนผู้รับประโยชน์เองในกรมธรรม์ได้ไหม?
ไม่ควรแก้ไขข้อมูลด้วยตัวเองบนเอกสารกรมธรรม์
หากต้องการเปลี่ยนผู้รับประโยชน์ ควรติดต่อบริษัทประกันและดำเนินการผ่านแบบฟอร์มหรือช่องทางที่บริษัทกำหนด
หลังดำเนินการแล้ว ควรเก็บหลักฐานการเปลี่ยนแปลงและตรวจสอบว่าบริษัทได้รับและบันทึกข้อมูลเรียบร้อยแล้ว
สิ่งที่เจ้าของกรมธรรม์ควรทำตั้งแต่วันนี้
การจัดการเรื่องผู้รับประโยชน์ไม่จำเป็นต้องรอให้เกิดเหตุการณ์ไม่คาดคิด
ลองตรวจสอบกรมธรรม์ของตัวเองว่า
- มีการระบุผู้รับประโยชน์หรือไม่
- ชื่อและข้อมูลผู้รับประโยชน์ถูกต้องหรือไม่
- ผู้รับประโยชน์ยังมีชีวิตอยู่หรือไม่
- มีการกำหนดสัดส่วนผลประโยชน์ไว้อย่างไร
- ต้องการเพิ่มหรือลดผู้รับประโยชน์หรือไม่
- บริษัทประกันมีข้อมูลล่าสุดตรงกับความต้องการของเราหรือไม่
หากไม่แน่ใจ ควรติดต่อบริษัทประกันโดยตรงและขอให้เจ้าหน้าที่อธิบายสิทธิและขั้นตอนตามกรมธรรม์ฉบับนั้น
อย่าลืมบอกครอบครัวว่ามีประกันชีวิต
อีกเรื่องที่สำคัญไม่แพ้การระบุผู้รับประโยชน์คือ คนในครอบครัวควรรู้ว่ามีกรมธรรม์อยู่
ไม่จำเป็นต้องเปิดเผยรายละเอียดทางการเงินทั้งหมด แต่ควรมีข้อมูลพื้นฐานที่คนใกล้ชิดสามารถค้นหาได้เมื่อเกิดเหตุจำเป็น เช่น
- บริษัทประกัน
- เลขที่กรมธรรม์
- ช่องทางติดต่อบริษัท
- สถานที่เก็บเอกสารสำคัญ
- ข้อมูลผู้รับประโยชน์
เพราะแม้จะมีสิทธิในเงินประกัน แต่หากครอบครัวไม่รู้ว่ามีกรมธรรม์อยู่ ก็อาจทำให้การติดตามสิทธิเป็นเรื่องยุ่งยากขึ้น
สรุป: ประกันชีวิตไม่มีผู้รับประโยชน์ เงินไม่หาย แต่ขั้นตอนอาจซับซ้อนขึ้น
หากกรมธรรม์ไม่มีผู้รับประโยชน์ หรือไม่มีผู้รับประโยชน์ที่สามารถรับเงินได้ เงินตามสิทธิของกรมธรรม์ อาจเข้าสู่กองมรดกของผู้เอาประกันภัย ตามเงื่อนไขที่เกี่ยวข้อง
ทายาทอาจมีสิทธิได้รับเงินตามสิทธิในกองมรดก แต่ไม่ได้หมายความว่าจะได้รับเงินโดยอัตโนมัติทันที เพราะอาจต้องมีการยื่นเอกสารและดำเนินการตามขั้นตอนของบริษัทประกัน รวมถึงกฎหมายที่เกี่ยวข้อง
สิ่งที่ดีที่สุดคือ อย่ารอให้เกิดปัญหาแล้วค่อยตรวจสอบ
ใช้เวลาสักเล็กน้อยเปิดกรมธรรม์ที่มีอยู่ แล้วเช็กว่า “ผู้รับประโยชน์” เป็นใคร ข้อมูลยังถูกต้องหรือไม่ และตรงกับความต้องการของเราหรือเปล่า
เพราะการจัดการข้อมูลให้เรียบร้อยตั้งแต่วันนี้ อาจช่วยให้คนข้างหลังจัดการเรื่องสิทธิได้ง่ายขึ้นในวันที่เราไม่สามารถดำเนินการด้วยตัวเองได้
หมายเหตุ: บทความนี้จัดทำเพื่อให้ความรู้ทั่วไป ไม่ใช่คำแนะนำทางกฎหมายหรือการประกันภัย การจ่ายผลประโยชน์และเอกสารที่ต้องใช้ขึ้นอยู่กับเงื่อนไขของกรมธรรม์แต่ละฉบับและข้อเท็จจริงของแต่ละกรณี หากมีข้อสงสัยควรสอบถามบริษัทประกันหรือสำนักงาน คปภ. โดยตรง
editor's pick
latest video

news via inbox
Nulla turp dis cursus. Integer liberos euismod pretium faucibua